


Knauf Interfer concentrates activities in Netherlands
Knauf Interfer, Germany’s second-largest steel distributor, is concentrating its activities for Benelux, the UK and Ireland at its Eindhoven site in the Netherlands, Kallanish hears from the company.
Interfer Staal in Eindhoven has been part of the group, formerly known as Stinnes Interfer, since 1992, and has since grown to become a hub for northwestern Europe. Customers from five countries will now have one bureau to talk to that will deal with their inquiries.
The new organisation will be accompanied by a considerable expansion of the product portfolio, the company emphasises. This will include straightened sheet, high-tensile grades, tailored products for industrial applications, and especially thin-gauge cold-rolled sheet, says the site’s managing director, John Verberne.
Knauf Interfer, headquartered in Essen, in 2019 achieved a revenue of €690 million ($802m) with 1,400 employees in Europe.

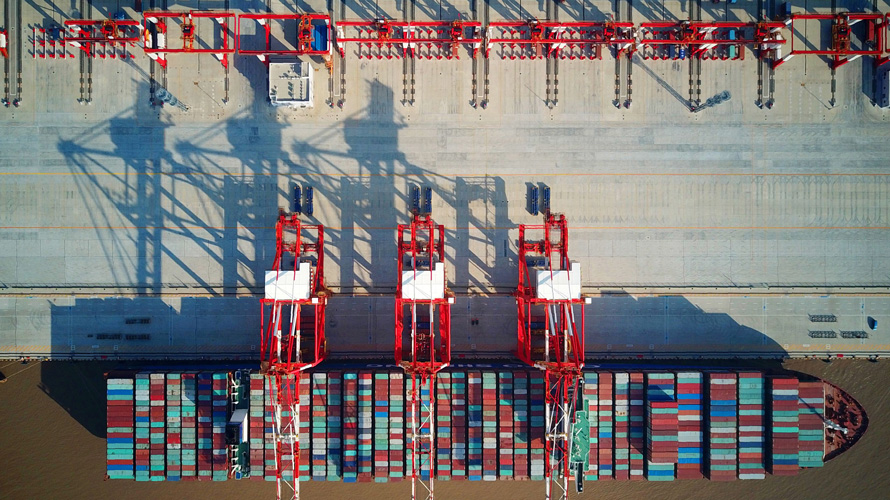
Turkish steel exports to EU fall 25%, EU updates import quotas
Turkish mills’ steel exports to one of their traditional main steel export markets, the EU, declined 24.9% year on year in the first three quarters of the year, due to trade barriers, although steel imports from that region rose in that period, the Turkish Steel Producers’ Association (TCUD) said at a statement dated Nov. 2, without citing the tonnages.
The European Commission, meanwhile, announced safeguard measures on Oct. 30 with a tariff-rate quota on steel imports from the UK into the EU from Jan. 1, 2021.
The Commission also updated the countries quota volumes as of January 2021, including Turkey, with the Oct. 30 notice, S&P Global Platts observed.
According to the notice, the import quota for Turkish rebar imports has been lowered to 58,826 mt from 75,123 mt for the quarter starting Jan. 1, 2021 and the quota for Turkish hot-rolled coil sheet imports has been reduced to to 313,791 mt from 337,391 mt for that period.
Other changes announced by the EU to the safeguard measures on Oct. 30 include the exclusion from safeguards for imports from Turkey for large welded tubes.
The EU will consider feedback on the announced changes within five working days of the announcement.
Veysel Yayan, general secretary of Turkish Steel Producers’ Association (TCUD) told Platts on Nov. 2 that the EC notice shows that the EU is trying to block steel imports into the EU region as much as possible.
World Trade Organization members have agreed to the establishment of a dispute panel to review a complaint filed by Turkey regarding the EU’s safeguard measures on imports of certain steel products on Aug. 28, as Platts has reported. Yayan told Platts Nov. 2 that the result of the panel is expected to be announced within six months from the start of the panel and they thought the decision would be in favor of Turkey.
As of the first nine months of the year, Turkish mills’ overall steel exports declined by 9.1% to 15 million mt, due to trade measures, while imports into Turkey rose by 8.9% to 10 million mt, as steel consumption in Turkey rose by 14.9% to 21.9 million mt in that period, despite the COVID-19 pandemic, according to the latest TCUD data.
Steel production in Turkey exceeded last year’s performance in January-September 2020, amid the rise seen in domestic steel consumption, despite the pandemic.
— Cenk Can


Stahlmarkt paradox: Versorgungsnöte im Nachfragetal

Stahlverarbeiter reiben sich verwundert die Augen: Während der Stahlbedarf in Deutschland in diesem Jahr auf den tiefsten Stand seit elf Jahren fällt, ist aktuell die Stahlbeschaffung im Marktsegment der Flachprodukte eine herausfordernde Aufgabe. Berichte über äußerst lange Lieferzeiten mischen sich mit der Sorge, die benötigten Stahlmengen nicht rechtzeitig zu bekommen. Ursache dieses Zustands ist eine asynchrone Entwicklung von Angebot und Nachfrage in Kombination mit zurückgehenden Importmengen. Was zunächst nach einer kurzen sommerlichen Episode aussah, scheint sich im Herbst zu verfestigen.
Deutscher Stahlbedarf mehr als 20% unter „guten“ Jahren
Nach dem neuesten Short Range Outlook des Weltstahlverbandes worldsteel trifft die Corona-Krise den deutschen Stahlmarkt nicht ganz so schlimm wie noch im Juni befürchtet. Statt um 20% soll die Nachfrage in diesem Jahr „nur“ um 15,3% auf knapp 30 Mio. Tonne fallen. Dies sind 25% weniger als 2018. Die Gegenbewegung im kommenden Jahr fällt etwas stärker aus als ursprünglich angenommen. In Deutschland sollen dann 33,7 Mio. Tonnen verbraucht werden. Dies sind immerhin 2,4 Mio. Tonnen mehr als nach der vorigen Prognose. Fakt ist aber auch: Der Bedarf des kommenden Jahres unterschreitet ein „gutes“ Niveau, das für Deutschland bei ca. 40 Mio. Tonnen angesetzt werden kann und zuletzt 2017 überschritten wurde, um mehr als 15%. Der Weg aus dem Nachfragetal wird nach aller Voraussicht lang und beschwerlich.
Demnach müsste eigentlich genug Stahl vorhanden sein, um den aktuellen Bedarf zu decken. Viele Rückmeldungen aus dem Markt signalisieren aber, dass das aktuell vor allem bei Flachstahl nicht der Fall ist. Am lautesten sind die Klagen über Versorgungsnöte in der automobilen Wertschöpfungskette. Von Stahlwerken genannte Lieferzeiten reichen bereits bis weit ins Jahr 2021, Zusatzbedarfe können oft nur unter größten Mühen gedeckt werden. Stahleinkäufer müssen am Spotmarkt derzeit mit saftigen Preisaufschlägen rechnen. Für 2021 stehen auch im Vertragsgeschäft Ankündigungen von deutlichen Preiserhöhungen im Raum.
Angebot und Nachfrage: Erholung in unterschiedlichen Geschwindigkeiten
Ursache dieser paradoxen Situation ist, dass sich Angebot und Nachfrage seit Monaten nicht synchron entwickeln. Die Produktion in einigen Stahlabnehmerbereichen hat sich schneller wieder erholt, als es im Frühjahr zu befürchten war. Dies ist besonders in den Bereichen der Automobil- und Zulieferindustrie zu beobachten, die von der starken Entwicklung des chinesischen Marktes profitieren. Die deutsche PKW-Produktion hat sich nach dem Stillstand im April wieder berappelt. Von einem Boom kann allerdings keine Rede sein: auch zwischen Mai und September lagen PKW-Erzeugung und –export mehr oder weniger deutlich unter den Vorjahreswerten. Allerdings waren in der Krise die Vormaterialbestände vielfach auf ein Minimum reduziert worden. Die nun fälligen Aufstockungen treiben die Stahlnachfrage über den eigentlichen Bedarf hinaus. Nach den Zahlen des Statistischen Bundesamtes lagen die Auftragseingänge der Stahlindustrie im August ungefähr wieder auf Vorjahresniveau, auch wenn in Abnehmerbranchen wie dem Maschinenbau oder den Rohrwerken weiterhin kaum eine Belebung zu beobachten ist.

Weniger schnell erholt sich die Erzeugung des hochofenbasierten Oxygenstahls, der in Deutschland die Basis der Flachstahlerzeugung bildet. Nach den von der Wirtschaftsvereinigung Stahl veröffentlichten Zahlen wurden in Deutschland im August und im September auf dieser Route ca. 16% weniger Stahl als im Vorjahr produziert. Damit ist der zwischen April und Juli erlittene Einbruch erst ungefähr zur Hälfte wieder aufgeholt. Dagegen stellten die schrottbasierten Elektrostahlwerke im September bereits wieder mehr Stahl als im Vorjahresmonat her.
In wichtigen Erzeugerländern der EU wie Polen, Frankreich, Österreich und Italien lag die Rohstahlerzeugung im September noch um ca. 20% unter dem Vorjahr. Dies ist insofern ernüchternd, als Hersteller für einige dieser Länder für September das Hochfahren von Hochöfen angekündigt hatten.
Die aus den zwei Erholungsgeschwindigkeiten resultierende Enge in einigen Segmenten des Stahlmarktes wird dadurch verschärft, dass auch Importe aus Drittländern aktuell kaum für Entlastung sorgen. Die EU-Stahlimporte werden in diesem Jahr voraussichtlich den tiefsten Stand seit 2015 erreichen. Neben den Preisrelationen am Weltmarkt, die einen Export in die EU in den vergangenen Monaten wenig attraktiv machten, sind dafür auch die verschiedenen importbeschränkenden Maßnahmen der EU verantwortlich.
Wie lange noch?
Auch mit Blick auf die bevorstehenden Vertrags- und Preisgespräche für 2021 stellen sich viele Marktteilnehmer die Frage, wie lange die ungewöhnliche Situation noch anhält. Von der Importseite ist kurzfristig keine Entlastung zu erwarten, da sich der asiatische Markt im Oktober noch in fester Verfassung zeigt. Dies kann sich jedoch auch schnell ändern. Zumal wenn am europäischen Markt die Preise weiter anziehen, dürfte sich der Importwettbewerb trotz der bestehenden Beschränkungen wieder intensivieren.
Zunächst liegt der Ball aber bei den EU-Herstellern. Hier stellt sich die Frage, inwieweit diese das Angebot gezielt knapp halten, um ihre Ausgangsstellung für Preisverhandlungen zu stärken. Die häufig als Grund für den langsamen Produktionsanstieg genannten technische Gründe beim komplexen Prozess der Hochofensteuerung wirken jedenfalls über einen Zeitraum von einigen Wochen überzeugender als über viele Monate. Angesichts der hohen Kosten des Herunter- und Hochfahrens von Hochöfen ist es aber nachvollziehbar, wenn entsprechende Entscheidungen mit Vorsicht getroffen werden. Denn nicht nur vor dem Hintergrund des wieder zunehmenden Corona-Drucks muss die Tragfähigkeit des Nachfrageaufschwungs kritisch hinterfragt werden. Andererseits müsste die angespannte Ertragslage vieler Hersteller einen starken Anreiz dafür bieten, jede gewinnbringende Tonne Stahl auch an den Markt zu bringen. Zumal die Gefahr groß ist, dass sich frustrierte Kunden früher oder später dann doch Drittlandanbietern zuwenden.
Klar ist: wenn die vorliegenden Nachfrageprognosen nicht vollkommen daneben liegen, wird in der EU in nicht allzu ferner Zukunft wieder das strukturelle Überangebot durchschlagen und die Versorgungsprobleme werden sich auflösen. Die Crux ist, dass sich der Zeitpunkt dieser Wende nicht genau vorhersagen lässt. Damit hilft derzeit nur, den Markt eng zu beobachten, und an einer weit vorausschauenden Bedarfsplanung sowie einer breiten Lieferantenbasis zu arbeiten.
Der Beitrag stammt vom Leverkusener Stahlmarkt-Berater Andreas Schneider, StahlmarktConsult.
Foto: StahlmarktConsult und Fotolia
Der Gastkommentar spiegelt die Meinung des Autors wider, nicht notwendigerweise die der Redaktion von marketSTEEL.
Autor: von Andreas Schneider
03.11.2020