


CMC Poland lifts deliveries, energy crunch impact minimal
CMC Poland saw a significant improvement in August-quarter profitability due to supply tightness expanding margin, while steel demand from both the construction and industrial end markets was solid, says US parent CMC. Residential construction and industrial activity should continue boosting volumes going forward.
CMC Poland grew steel shipments 21% on-year in the fourth fiscal quarter through August to a quarterly record 460,000 short tons. Merchant and other products shipments rose 24% to 286,000st, while rebar sales were up 16% to 174,000st, Kallanish notes.
The start-up of its third rolling line and the continuing manufacturing recovery boosted merchant and other steel products deliveries. “Production was ramped up more quickly than anticipated,” CMC chairman Barbara Smith said of the new Polish rolling mill during CMC’s earnings call. “This new asset ran at a high rate of production during the latter part of the fourth quarter and was a meaningful contributor to Europe’s segment earnings.” The line allows CMC Poland to produce each of its three major product groups simultaneously, she added.
Average August-quarter selling price surged 71% to $763/st, but cost of ferrous scrap utilised soared 79% to $448/st. Steel products metal margin grew 61% to $315/st. Net sales soared 105% to $368.3 million and adjusted Ebitda was up 195% to a record $67.7m. This was supported by tight supply conditions in Europe.
Asked about how the European energy crunch is affecting CMC Poland, CMC chief financial officer Paul Lawrence said: “Poland is much more coal-oriented and less natural gas-oriented in their electricity generation [than other EU nations], and their inflationary factors that we’ve seen thus far have been, as a result, reduced.” The firm expects to receive a CO2 credit in the November quarter that will offset much of the inflation expected for the full fiscal year, he added.
Energy prices are a factor for CMC Poland but “a lot less than the industry,” Lawrence continued. “And I think we will benefit as a result of the pricing environment, given that others have already introduced surcharges in energy that are far greater than the implication to us of the rising energy costs that we will see at our facility.”
In the fiscal year through August 2021 CMC Poland thus grew steel shipments 10% on-year to 1.61mst, led by a 17% growth in merchant and other products deliveries to 1.09mst. Net sales jumped 50% to $1.05 billon and adjusted Ebitda surged 139% to $148.3m.
Adam Smith Germany

Italian steel sector plunges into green pass chaos
The Italian steel industry is coming to a halt due to the enforcement of the mandatory green pass from 15 October in workplaces including mills and warehouses.
Congestion at ports and at plants, where hundreds of workers need tests before entry, is causing a significant slowdown in both the flat and long product segments, creating uncertainty over mills’ production schedules.
Sources in the industry say the congestion is due to truck drivers who receive or discharge material at ports, mills, scrap merchants’ yards and distributors not being equipped with the green pass. Truck traffic on motorways was much lower than normal on Friday compared to normal.
Outside some mills in the north of Italy, Covid-19 tests are being given to employees without the green pass to be able to access the premises. This creates long queues and production disruptions due to the lack of vaccinated employees.
Scrap yards are encountering the same difficulties receiving material and some Italian mills are said to be trying to source as much scrap as possible.
As production activity is being challenged by both high energy costs and the green pass situation, steel buyers’ main concern is receiving their orders, while mills and merchants also fear for their scrap procurement, Kallanish hears.
Natalia Capra France
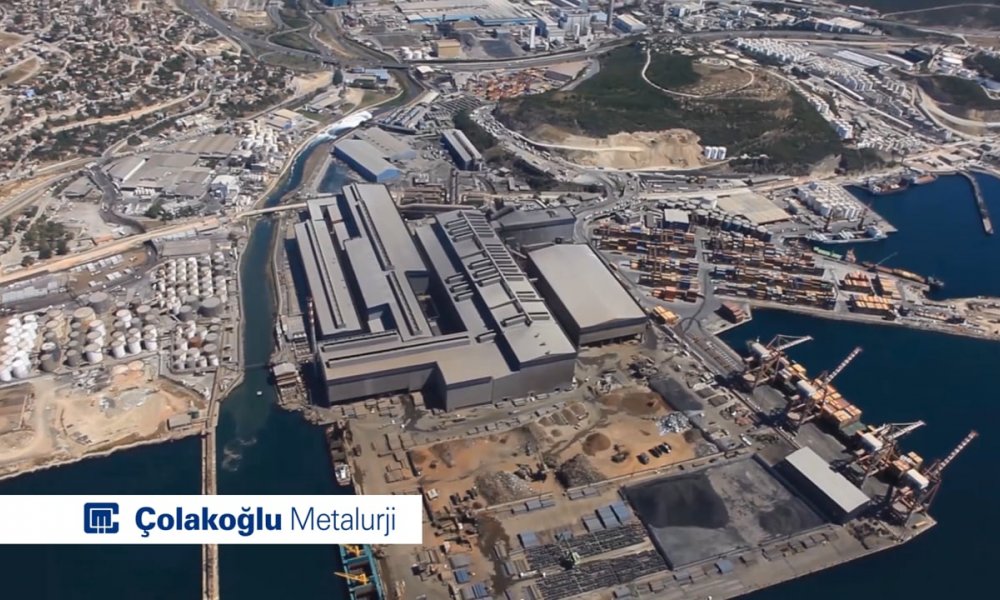
Colakoglu wins privatization tender for Turkish power plant
Colakoglu Metalurji has won the privatization tender for the Gebze Dilovasi Natural Gas Combined Cycle Power Plant by offering the highest bid of Lira 157 million ($18 million), S&P Global Platts learned from a presidential decree published in the country’s official gazette Oct. 14.
With installed power of 253.40 MWe the plant is Turkey’s 74th, and Kocaeli region’s second largest power plant. The plant has the capability of producing 1.8 billion KWh of electricity, which could meet all the electrical energy needs of 506,000 people in their daily lives.
The power plant is expected to meet all of the electricity needs of Colakoglu’s steel production plants in Dilovasi, Gebze. The company could sell the rest of the electricity, as the production capacity of the power plant is high. The company didn’t provide information to Platts Oct. 15 about their future plans for the power plant.
Colakoglu Metalurji’s hot-rolling mill capacity increase project got an environmental impact assessment approval from the Turkish Ministry of Environment and Urbanisation on Jan. 21, as Platts has reported.
The company is targeting to increase its hot-rolled flat steel capacity by around 50% to 4.5 million mt as of the second half of 2022.
Colakoglu already started production of special grades of stainless sheet last year in October, in line with the company’s target of focusing more on value-added steel.
The steelmaker currently has bar output capacity of 1 million mt/year and HRC production capacity of 3 million mt/year.
— Cenk Can


Cleveland-Cliffs in prime position after FPT purchase
Cleveland-Cliffs continues to move the needle in the US steel market, this time with its $775 million acquisition announcement earlier this week of Ferrous Processing and Trading Company (FPT).
Cliffs, formerly known only for its mining business, has now grown to be the largest flat-rolled steel maker in North America with its acquisitions of AK Steel and most of ArcelorMittal USA – and is now moving into scrap.
The company’s jump into scrap appears to have a very specific purpose, positioning itself to control a significant portion of prime scrap in the US.
In its investor presentation, Cleveland-Cliffs noted that FPT is the largest processor and distributor of prime ferrous scrap in North America with nearly half its 3 million tons/year of scrap processed in prime grades. This is approximately 15% of the merchant prime scrap market, excluding home scrap, according to Cliffs.
Prime time to focus on scrap
Prime scrap is a key raw material for steel production in electric-arc furnaces (EAFs) and can also be used in basic oxygen furnaces (BOF). The scrap is generated by manufacturers during the processing or production of steel products. It is the cleanest version of ferrous scrap as it never leaves the manufacturing facility like obsolete grades of scrap which are returned to scrap dealers at the end of the life cycle of a product.
The low residuals make it sought after by EAF and BOF steelmakers to produce higher-quality grades of steel.
Demand for prime scrap in the US is expected to boom over the next few years as more EAF capacity comes online.
S&P Global Platts has estimated previously there could be as much as 3.7 million mt/year of additional open market demand once capacity expansions are completed in 2023. The growth would account for 42% of all new open market demand generated by new steelmaking capacity.
These estimates failed to include the recently announced combined 6 million st/year of additional EAF sheet mills announced by Nucor and US Steel with startups likely by 2024. In addition, another 600,000 st/year of EAF capacity was announced by Nucor for one of its existing bar mills in the western US.
Cliffs also said prime scrap supply has been shrinking in the US for the past 50 years, due to the offshoring of manufacturing and overall improvements in yields during production.
Steel to scrap, scrap to steel
The company’s acquisition also positions Cliffs to have control of steel’s entire life cycle. Multiple market sources have said FPT has a large share of the automotive industrial scrap accounts. The automotive market accounted for 45% of Cliffs’ net sales in 2020, according to its annual report.
Some sheet-market participants have said this could become an additional negotiating tool for the company with automotive customers as they supply the coil, but also would now be responsible for moving the prime scrap as well. The company itself stated it provides a “compelling scrap offtake proposition for the OEM.”
Disparity between finished steel, scrap prices
The integration of a scrap company into Cliffs’ portfolio differs somewhat from the previous moves by Nucor and Steel Dynamics to acquire their raw materials arms. Both steelmakers are solely EAF-based and consume the most scrap of any two steelmakers in the US. Cliffs only has a handful of EAF-based mills with most of the former AK Steel and ArcelorMittal USA mills using the blast furnace/BOF configuration.
One similarity with the acquisitions may be the timing. Cliffs’ announced acquisition of FPT comes as steel prices remain near all-time highs. SDI and Nucor both made their acquisitions in Q4 2007 and Q1 2008, respectively, when prices were approaching their previous all-time highs.
Still, Cliffs has a home internally for some of the prime scrap FPT handles. Its own demand became apparent this month as Cliffs reached into the scrap market in different Midwest regions buying prime grades for its BOFs ahead of the more typical buy-week activity in the scrap market, usually led by EAF producers.
The move left some scrap market participants surprised as they were traditionally limited in prime scrap buys in the region.
Cliffs looks to be poised to capture the growth in demand for prime scrap for third-party sales as well as maintain levels for internal consumption. Still, there remains the disparity between finished steel prices and scrap prices with gains in coil prices far outpacing gains in scrap.
Mill spot prices for hot-rolled coil ballooned to record highs throughout 2021. No. 1 busheling scrap prices also increased, but at a noticeably more modest pace. The situation was similar in 2018 following the implementation of 25% tariffs on finished steel imports, but less pronounced.
As the new wave of capacity ramps up at the start of 2022 and more US EAF capacity continues to be built over the next three years, it seems expected demand should push scrap prices higher.
— Michael Fitzgerald

NORDWEST weiter auf Wachstumskurs
Der NORDWEST Konzern nimmt den Schwung aus der ersten Jahreshälfte mit in das dritte Quartal und setzt den Wachstumskurs der vergangenen Monate unbeirrt fort. Mit einem Geschäftsvolumen von 3.666 Mio. EUR wird gegenüber dem Vorjahr ein Anstieg von 29,7% erzielt. Dies ist das Ergebnis der weiterhin konstant positiven Entwicklung über alle Geschäftsbereiche. Auch mit Blick auf die Geschäftsarten können Zuwächse verbucht werden. Neben dem Zentralregulierungs- und Streckengeschäft (+30,4%) ist dabei insbesondere das Lagergeschäft hervorzuheben (+15,7%), welches über alle Geschäftsbereiche hinweg überzeugt. Diese Erfolge spiegeln sich auch im kräftigen Wachstum des Fachhandelspartnerkreises wider. Im Berichtszeitraum wurden im Saldo 40 neue Fachhandelspartner aufgenommen (56 Zugänge, 16 Abgänge). Damit beläuft sich die Anzahl der Handelspartner zum Quartalsende auf 1.165 Fachhandelspartner.
Entwicklung des Geschäftsvolumens mit Blick auf die Geschäftsbereiche:
Per 30.09.2021 hebt sich weiterhin insbesondere der Bereich Stahl ab. Mit einem Volumen von 1.520 Mio. EUR wird das Vorjahr um mehr als 50% übertroffen. Hier führen deutlich steigende Preise sowie steigende Tonnagemengen zu einem signifikanten Anstieg des Geschäftsvolumens. Dabei ist jedoch zu beachten, dass sich die Mengenentwicklung in den vergangenen Monaten merklich abgeschwächt hat. Eine Vorhersage für die weitere Preis- und Mengenentwicklung bleibt schwierig. Für die Mengenentwicklung im Jahresverlauf ist jedoch damit zu rechnen, dass sich der relative Anstieg aufgrund der aktuellen Entwicklung und aufgrund des sehr starken 4. Quartals 2020 zum Jahresende weiter abschwächt. Neben dem Stahlbereich ist der Bereich TeamFaktor/Services eine weitere Säule der aktuellen Entwicklung. Getragen durch die Akquirierung neuer Fachhandelspartner, dem zunehmenden Erfolg des KMU-Factorings sowie dem deutlichen Ausbau des Volumens mit Bestandskunden setzt der Bereich seine Entwicklung gegenüber dem Vorjahr weiter fort. Mit einem Geschäftsvolumen von 892 Mio. EUR wird der Vorjahreswert um +23,5% übertroffen.
Auch im Kerngeschäftsbereich Bau-Handwerk-Industrie wird die positive Entwicklung weiter fortgesetzt. Mit einem Volumen von 1.054 Mio. EUR wird das Vorjahresniveau um +15,0% überboten. Wachstumsmotor bleibt neben der Entwicklung im Zentralregulierungsgeschäft (+14,8%) besonders die starke Entwicklung im Lagergeschäft (+16,3%). Dank der Akquisition neuer Fachhandelspartner, der konstanten Entwicklung der Bestandskunden sowie der zunehmenden Akzeptanz der Exklusivmarke erzielt auch der Bereich Haustechnik mit 200 Mio. EUR einen Anstieg gegenüber dem Vorjahr von +2,9%
Quelle und Foto: NORDWEST Handel AG
14.10.2021 von Hubert Hunscheidt

Strategische Partnerschaft: Metalshub und London Metal Exchange (LME)
Metalshub, die digitale Handels- und Preisdatenplattform für die Metallindustrie, hat eine strategische Partnerschaft mit der führenden Börse für Industriemetalle, der London Metal Exchange (LME), verkündet. Im Rahmen der Partnerschaft wird Metalshub sein Produktportfolio um die an der LME gehandelten Industriemetalle Aluminium, Kupfer und Zink erweitern. Darüber hinaus werden Metalshub und die LME ihre Kräfte bündeln, um der Industrie eine Lösung zur Nachverfolgung von CO2-Emissionen über die gesamte Metall Supply Chain anzubieten.
In einer Welt, in der der Wert von Materialien zunehmend durch ihren ökologischen Fußabdruck definiert wird, kommt der Nachverfolgung von Materialien und ihren Analysezertifikaten (CoA) über die gesamte Lieferkette hinweg eine entscheidende Bedeutung zu. Um den steigenden Dokumentationsanforderungen der Endverbraucher gerecht zu werden, muss diese Verfolgung durch digitale Prozesse erleichtert werden. Die Metalshub-LME-Partnerschaft stellt die Verbindung zwischen dem Pionier des digitalen Metallhandels und dem Weltzentrum für den Handel mit Industriemetallen dar, auf dem im Jahr 2020 Geschäfte im Wert von 11,5 Billionen US-Dollar abgewickelt wurden.
Der LMEpassport, ein zentrales digitales Register für die Speicherung elektronischer Analysezertifikate (CoAs) und Nachhaltigkeitsnachweise, ist der erste infrastrukturelle Schritt zur Verbesserung der Nachverfolgbarkeit von Nachhaltigkeitsaspekten entlang der Metall Supply Chain. In Verbindung mit den digitalen Transaktionsprozessen der Metalshub-Plattform bringt er die relevanten Nachhaltigkeitsinformationen an den Punkt im Verkaufsprozess, wo die Kaufentscheidung getroffen wird.
Dr. Frank Jackel, Gründer von Metalshub: “Wir teilen mit der LME gemeinsame Werte und eine gemeinsame Vision für die Zukunft. Um die globale Erwärmung zu begrenzen und den Klimawandel zu bekämpfen, muss die Metallindustrie schnell dekarbonisiert werden. Diesen Weg kann keiner alleine beschreiten: Entlang der globalen Lieferketten müssen alle zusammenarbeiten, um dieses ehrgeizige Ziel zu erreichen. Unsere Partnerschaft mit der LME ist ein mutiger Schritt zur Unterstützung der Branche, indem wir die digitale Infrastruktur für einen revisionssicheren digitalen Nachweis des CO2-Fußabdrucks von Metallprodukten bereitstellen.”
Robin Martin, Leiter Business Development der LME, kommentiert: “Wir freuen uns gemeinsam mit Metalshub unserer globalen Nutzerbasis digitale Services für Spot-Transaktionen anzubieten. Der Bedarf an physischem Metallhandel wird zunehmend durch digitale Lösungen gedeckt, die Vorteile wie Transparenz, Effizienz und leicht nachweisbare Einhaltung von Beschaffungsanforderungen bieten. Als globales Zentrum für Metalltermingeschäfte ist die LME gut positioniert, um das Produktportfolio von Metalshub zu erweitern und ihre Position im physischen Markt auszubauen.”
Produkteinführung
Metalshub hat eine liquide Handelplattform für Rohstoffe der Eisen- und Stahlindustrie aufgebaut. Durch die Zusammenarbeit mit der LME wird das Portfolio auf LME-Industriemetalle und weitere Metallprodukte ausgeweitet. Die Produktpipeline wird gemeinsam mit Nutzergruppen aus der Industrie entwickelt, wobei kohlenstoffarmes Aluminium voraussichtlich Anfang 2022 auf der Plattform zur Verfügung stehen wird.
Die strategische Partnerschaft zwischen Metalshub und der LME basiert auf einem langfristigen Vertrag zwischen den beiden Parteien und beinhaltet keine Kapitalverflechtung. Der Datenschutz und die Datensicherheit haben für beide Unternehmen höchste Priorität und sie bleiben in dieser Partnerschaft völlig unabhängig.
Quelle und Foto: Metals Hub GmbH
11.10.2021 von Hubert Hunscheidt
Die Nachfragesituation am Stahlmarkt muss jetzt neu bewertet werden
Schon seit mehreren Wochen deuten einige Faktoren, die die Stahlreise bis zur Jahresmitte auf ein un-denkbar hohes Niveau getrieben hatten, auf eine Abschwächung hin. Bisher haben die deutschen Stahlpreise dem Abwärtsdruck noch recht gut widerstanden. Angesichts der im Sommer erreichten Preisstände und des immer noch rekordhohen Abstands der Stahlpreise zu den Rohstoffkosten sind die bisherigen Rückgänge am Spotmarkt für Lang- und Flachprodukte als äußerst moderat anzusehen. Grund dafür waren immer noch hohen Auftragsbestände vieler Werke. Aufgrund der guten Auslastung war es kaum erforderlich, größere Preiszugeständnisse zu machen. Es ist wahrscheinlich, dass sich dies nun ändert. Denn die Nachfragesituation muss neu bewertet werden.
Die bei verschiedenen Stahlerzeugnissen immer noch unüblich langen Lieferzeiten gehen im Schwerpunkt auf hohe Auftragsüberhänge aus dem 4. Quartal 2020 und den ersten Monaten des Jahres 2021 zurück. Dieser Überhang wurde bis zum Sommer nur sehr langsam abgebaut. Erhebungen des Statistischen Bundesamtes zeigen, dass die Reichweite der Auftragsbestände in der Stahlindustrie zwischen Mai und Juli nur um 0,3 Monate gefallen ist. Mit 4,1 Monaten wurde im Juli die Auftragsreichweite normaler Zeiten noch um mehr als einen Monat übertroffen. Während im bisher wahrscheinlichsten Szenario mit einer weiter nur zögerlichen Normalisierung zu rechnen war, hat sich die Lage jetzt geändert.
Nach den Daten des Statistischen Bundesamtes lag in der Stahlindustrie über einen ungewöhnlich langen Zeitraum von zehn Monaten der Index der Auftragseingangs über dem Index der Produktion. Dies bildete den am Markt bestehenden Nachfrageüberhang auch statistisch ab. Bereits zwischen Mai und Juli 2021 hat sich die Situation umgekehrt: die Erzeugung lag über den Bestellungen, wenn auch nur in geringem Maße. Grund dafür ist nicht eine höhere Erzeugung, sondern eine schwächere Nachfrage. Die Auftragseingänge der deutschen Stahlindustrie haben nach einem starken Jahresauftakt in markanter Weise nachgelassen. Bereits im Zeitraum Mai bis Juli war ein Minus von ca. 18% gegenüber dem vorigen Dreimonatszeitraum zu verzeichnen. Der nun für August veröffentlichte Wert markiert einen weiteren Absturz. Die Bestellungen fielen auf den niedrigsten Stand seit dem Höhepunkt der Corona-Krise im Mai 2020. Das Bestellniveau von August 2020 wurde um 20% unterschritten.

Grund für diese Entwicklung ist vor allem die schwache Automobilkonjunktur. Es zeigt sich dort immer klarer, dass das zweite Halbjahr erwartete Produktionsniveau nicht realisiert werden kann. Wichtigste Ursache dafür ist der andauernde Mangel an Halbleitern, der bei PKW- und Nutzfahrzeugherstellern zu starken Einschränkungen in der Produktion führt. Viele Zulieferer berichten von einem schwachen Septembergeschäft, das von kurzfristig verschobenen Mengenabrufen ihrer Kunden geprägt sei. Entsprechend sind sowohl in der Industrie als auch bei vielen Stahl-Service-Centern die Stahlbestände in den vergangenen Wochen spürbar gestiegen.
Zuletzt haben verschiedene Automobilhersteller berichtet, wie hart ihre Produktion von den fehlenden Chips getroffen wird. Nun hat der Verband der deutschen Automobilindustrie (VDA) seine Prognose für das Jahr 2021 nochmals deutlich gesenkt. Es werden nur noch 2,9 Millionen Fahrzeuge erwartet, wie unter anderem die FAZ berichtet. Dies ist gegenüber dem Jahr 2020, in dem die Produktion bereits um 25% geschrumpft war, ein Rückgang um weitere 3%. Am Jahresanfang hatte der Verband noch eine Inlands-PKW-Produktion von 4,2. Mio. Stück erwartet.

Nicht nur der Mangel an Halbleitern dämpft die Produktion. Auch die für die deutschen Hersteller wichtigen Auslandsmärkte scheinen zu schwächeln. So lag laut VDA der Auftragseingang aus dem Ausland in den vergangenen drei Monaten deutlich im Minus, das am Jahresanfang noch stattliche Auftragspolster ist im Jahresverlauf geschrumpft.
Dieser Einbruch wird an allen mit der Automobilindustrie verknüpften Stahlerzeugnissen nicht spurlos vorüber gehen. Der Auftragsbestand der deutschen Stahlhersteller, von denen viele stark auf die Automobilindustrie ausgerichtet sind, wird schneller schmelzen als in den vergangenen Monaten und als es noch vor wenigen Wochen anzunehmen war. Dazu kommt ein stark gewachsener Importwettbewerb in der EU. Insbesondere bei Flachstahl scheint ein deutlicher Rückgang der Spotmarktpreise noch in diesem Jahr unausweichlich.
Der Beitrag stammt vom Leverkusener Stahlmarkt-Berater Andreas Schneider, StahlmarktConsult.
Foto: StahlmarktConsult und Fotolia
Der Gastkommentar spiegelt die Meinung des Autors wider, nicht notwendigerweise die der Redaktion von marketSTEEL.
12.10.2021 von Andreas Schneider