


E/D/E wächst und begrüßt Lotter Unternehmensgruppe als neues Mitglied
Die Wuppertaler Verbundgruppe E/D/E meldet zum Abschluss des ersten Halbjahres 2021 eine beeindruckende Entwicklung beim Handelsvolumen. Nahezu sämtliche Warenbereiche können zweistellig zulegen.
Die Haustechnik wächst in den ersten sechs Monaten um rund 154 Mio. Euro (+ 21,3 Prozent) auf 875 Mio. Euro. Der Geschäftsbereich I (Präzisionswerkzeuge, Handwerkzeuge, Werkzeug/Maschinen für die Holz – und Metallbearbeitung) wächst um 53 Mio. Euro (+ 19,4 Prozent) auf 325 Mio. Euro. Geschäftsbereich II (Baugerät e Bauwerkzeuge, Befestigungstechnik, Bauelemente, Baubeschläge/Sicherheitstechnik, Möbelbeschläge) kann mit 842 Mio. Euro ein Wachstum von 88 Mio. Euro (+ 11,7 Prozent) melden. Der Geschäftsbereich III (Elektrowerkzeuge, Betriebseinrichtungen, Schweißen) wächst mit rund 76 Mio. Euro auf 455 Mio. Euro (+ 20, 2 Prozent) und der Geschäftsbereich IV (Arbeitsschutz, Technischer Handel) verzeichnet mit 387 Mio. Euro ein Plus von rund 20 Mio. Euro (+ 5,3 Prozent).
Beim Stahl steigt das Handelsvolumen um 106 Mio. Euro (+ 18,7 Prozent) auf rund 675 Mio. Euro.
Der Bereich DIY und Gartentechnik kann um 9 Mio. Euro (+ 10,4 Prozent) auf insgesamt 95 Mio. Euro zulegen. Gruppenweit verzeichnet das E/D/E nach den ersten sechs Monaten ein Plus von über 500 Mio. Euro (+ 16 ,1 Prozent) i n den Kernbereichen des Warengeschäfts. Für den Juni allein notiert die E/D/E Gruppe ein Gesamtvolumen von rund 700 Mio. Euro bei einem Wachstum von ca. 159 Mio. Euro (+ 29,4 Prozent) gegenüber Vorjahr. Damit ist der Juni der stärkste Monat aller Zeiten. Das Niveau setzt sich im Juli erfreulicherweise fort
Das E/D/E kann mit der sehr guten Entwicklung seine führende Marktposition weiter festigen. Beim Drittmarktgeschäft in der Zentralregulierung und dem Factoring hat die ETRIS BANK ihre Aktivitäten mehr als verdoppelt (+ 117,7 Prozent) und weitere exzellente Wachstumsaussichten.
Dr. Andreas Trautwein, Vorsitzender der Geschäftsführung des E/D/E: „Die Halbjahreszahlen belegen, dass das E/D/E mit seinen Leistungen richtig aufgestellt ist. Nach Etablierung der Neuorganisation in der Ware im Rahmen von EVOLUTION setzen wir unseren qualitativen Wachstumskurs wieder fort.“
Das nächste große Zukunftsprojekt für das E/D/E zur Stärkung der Wettbewerbsfähigkeit iist, neben den laufenden Initiativen der Digitalisierung, dem Datenmanagement und der Weiterentwicklung der Leistungen, ein IT-Masterplan. Er beinhaltet eine Modernisierung und Erneuerung der IT – Infrastruktur und Systemarchitektur sowie der Applikationslandschaft. Dazu steht in den nächsten Jahren ein Investitionsprogramm in zweistelliger Millionenhöhe an . Die Wuppertaler Verbundgruppe leistet diese Investitionen vollständig aus eigener Kraft.
Lotter Unternehmensgruppe wechselt zum E/DE
Nachhaltig und qualitativ gestärkt wird das Wachstum im E/D/E in Zukunft durch den Neuzugang der Lotter Unternehmensgruppe, Ludwigsburg, die zum 1. Januar 2022 unter anderem mit den Kernbereichen Werkzeuge, Beschläge, Arbeitsschutz und Bauelemente zum E/D/E wechselt. Die Lotter Unternehmensgruppe zählt mit fast 1.800 Beschäftigten, über 50 Standorten in der Bundesrepublik und einem Umsatz von über 600 Mio. Euro zu einem der 300 größten Familienunternehmen in Deutschland. E/D/E Geschäftsführer Dr. Christoph Grote: „Unsere zielgruppenorientierten Leistungspakete in den Bereichen Vertriebskonzepte und Logistik, Marketing sowie Datenmanagement konnten die Führung der Lotter Unternehmensg ruppe überzeugen. Wir freuen uns und sind sehr stolz, die Lotter Unternehmensgruppe ab dem kommenden Jahr in den Reihen der E/D/E Mitglieder begrüßen zu dürfen.”
Ende Juli fand in Wuppertal bereits eine zweitägige Auftaktveranstaltung zum Kennenlernen und zum Onboarding-Prozess des neuen Mitglieds im E/D/E Verbund statt – selbstverständlich Corona – konform als Hybridveranstaltung. Dr. Ralf von Briel, Geschäftsführer der Lotter KG: „ Es war eine gelungene Veranstaltung. In den kommenden Monaten werden beide Unternehmen die Anbindung der Lotter Unternehmensgruppe an die E/D/E Systeme realisieren, um zum Jahreswechsel die Partnerschaft aktiv zu starten. “
Dr. Andreas Trautwein : „Der Wechsel der Lotter Unternehmensgruppe zum E/D/E ist ein großes Zeichen des Vertrauens in die Leistungs- und Zukunftsfähigkeit unserer Verbundgruppe. Neben der Übereinstimmung bei wirtschaftlichen und strategischen Fragestellungen teilen wir die klassischen Werte von Familienunternehmen. Dies ist eine vertraute Basis für eine langfristige, vertrauensvolle und erfolgreiche Zusammenarbeit.“ Trautwein weiter: „Das E/D/E hat das Ziel, die regionalen Marktführer der Branche von seinen Leistungen zu überzeugen. Mit der Lotter Unternehmensgruppe ist dies erneut gelungen, was mich sehr freut. Das stärkt die Marktposition unserer gesamten Verbundgruppe. “
Quelle: E/D/E Einkaufsbüro Deutscher Eisenhändler GmbH
06.08.2021 von Hubert Hunscheidt
Industrie klagt massiv über Materialmangel
Fast zwei Drittel der Industriefirmen in Deutschland klagen über Engpässe und Problemen bei Vorlieferungen als Hindernis für ihre Produktion. Das geht aus der vierteljährlichen Umfrage des ifo Instituts hervor. Von April bis Juli stieg der Anteil von 45 auf 63,8 Prozent. „Bereits im Vorquartal meldeten die Unternehmen einen Rekordwert, dieser wurde nochmals deutlich übertroffen. Das könnte zu einer Gefahr für den Aufschwung werden“, sagt der Leiter der ifo Umfragen, Klaus Wohlrabe. Zuvor lag der Spitzenwert einmal bei 20,2 Prozent im dritten Quartal 2018.
„Problematisch sind auch die teilweise stark gestiegenen Einkaufspreise“, ergänzt er. „Derzeit bedienen die Hersteller die Nachfrage noch aus ihren Lagern an Fertigwaren. Aber die leeren sich nun auch zusehends, wie sie uns mitgeteilt haben“, fügt Wohlrabe hinzu.
Die Knappheit bei Halbleitern und Chips macht sich insbesondere bei den Herstellern elektrischer Ausrüstungen bemerkbar (84,4 Prozent) sowie bei den Autoherstellern und ihren Zulieferern (83,4 Prozent). Die stark gestiegenen Preise für Kunststoff-Granulate machen den Herstellern von Gummi- und Kunststoffwaren deutlich zu schaffen (79 Prozent). Bei den Herstellern elektronischer Geräte beklagen 72,2 Prozent Materialmangel, außerdem 70,3 Prozent der Maschinenbauer.
Quelle: ifo Institut
02.08.2021 von Hubert Hunscheidt

Umbau zur klimaneutralen Stahlerzeugung: Kunden einbeziehen, übermäßigen Staatseinfluss vermeiden
Mit der neuerlichen Verschärfung der Klimaziele gewinnt die Diskussion um den Umbau zur klimaneutralen Stahlerzeugung an Konturen. Die Stahlerzeuger haben ihre Forderungen auf den Tisch gelegt, die Politik in Berlin scheint weitgehend folgen zu wollen. Der kürzlich vorgelegte „fit for 55“-Plan der EU erfüllt zwar nicht alle Wünsche. Aber auch in Brüssel wird die Stahlindustrie als schützenswerte Schlüsselbranche angesehen. Die Belange der europäischen Stahlverarbeiter kommen in der Diskussion erstaunlich wenig vor. Dabei kann die Transformation ohne Einbeziehung der Kunden nicht gelingen. Für wettbewerbsfähige Wertschöpfungsketten muss der Staatseinfluss begrenzt bleiben.
Forderungen der Stahlindustrie liegen auf dem Tisch
Folgt man den Positionspapieren der Stahlerzeuger und ihrer Verbände, so stellt sich die (hochofenbasierte) europäische Stahlindustrie den Weg zum grünen Stahl ungefähr so vor:
- Die weitgehend kostenfreie Zuteilung von Zertifikaten im Rahmen des europäischen Emissionshandels bleibt noch lange erhalten.
- Die nötigen Investitionen in den Anlagenpark der bestehenden Stahlstandorte werden mit Hilfe eines noch zu schaffenden „Transformationsfonds“ großzügig aus öffentlichen Mitteln finanziert, ebenso der Aufbau der benötigten Wasserstoff-Infrastruktur. Europäische Beihilferegeln werden dafür entsprechend aufgeweicht.
- Zusätzlich werden Importe mit Hilfe einer aggressiven Anwendung von Handelsschutzinstrumenten und einem CO2-Grenzausgleich so verteuert, dass sie kaum noch Alternativen bieten.
- Europäische Verarbeiter werden durch verbindliche Quoten und europäische Standards verpflichtet, den in Europa hergestellten Stahl zu kaufen.
Damit soll bis 2050 nicht nur eine große CO2-Reduktion erreicht werden, sondern auch die Stahlindustrie durch einen neuen technologischen Vorsprung an internationaler Wettbewerbsfähigkeit gewinnen.
Offene Ohren der Politik
Vielleicht auch wegen des aufziehenden Bundestagswahlkampfes stoßen diese Forderungen in der nationalen Politik parteiübergreifend auf offene Ohren. Stahlwerksbesuche mit Fototermin und Solidaritätsbekundungen gehören zum guten Ton. Besonders Bundeswirtschaftsminister Altmaier tut sich mit Treueschwüren zur Stahlindustrie hervor. Die nötigen Gesamtinvestitionen für den Umbau zur CO2-freien Stahlproduktion in Deutschland, die der Minister jüngst auf insgesamt 35 Milliarden Euro bezifferte, könnten in den kommenden 30 Jahren mit etwa 10 bis 12 Milliarden Euro aus öffentlichen Hilfen gefördert werden. Den Anfang macht eine Förderung in Höhe von ca. 2 Mrd. €, die deutsche Stahlhersteller im Rahmen der staatlichen Förderung für Wasserstoffgroßprojekte, der sogenannten Wasserstoff-IPCEI, erhalten. Weitere 2,9 Mrd. € sollen alleine bis 2024 an die Stahlindustrie im Rahmen des noch kommenden Förderprogramms „Dekarbonisierung in der Industrie“ gezahlt werden. Hoch im Kurs stehen in der Politik auch sog. Klimaschutzverträge („carbon contracts for differences“), mit denen Mehrkosten einer klimafreundlichen Produktion ausgeglichen werden sollen. Hier sind Pilotprojekte in der Stahlindustrie geplant. Trotz der zahlreichen Maßnahmen verhehlt mancher Stahlerzeuger nicht, dass er noch großzügigere Hilfen erwartet.

Die EU hat mit ihrem neu vorgestellten „fit for 55“-Plan ihr Programm für den Umbau von Wirtschaft und Gesellschaft vorgelegt. Enthalten ist der Vorschlag, ab 2023 einen CO2-Grenzausgleich für Stahleinfuhren einzuführen, der ab 2026 kostenwirksam sein soll. Zum Leidwesen der Stahlindustrie, aber aus ökologischen und politischen Gründen wohl alternativlos, soll gleichzeitig die kostenfreie Zuteilung der Verschmutzungszertifikate im Rahmen des EU-Emissionshandel schrittweise zurückgefahren werden. Trotzdem gilt auch in Brüssel die Stahlerzeugung als Schlüsselindustrie, die es besonders zu schützen und mit öffentlichen Geldern zu unterstützen gilt.
Die Diskussion, ob der EU-Alleingang mit immer höheren CO2-Minderungszielen in immer kürzeren Zeiträumen sinnvoll ist und am Ende wirklich dem Welt-Klima hilft, wird kaum noch geführt. Der Zug ist auf die Schiene gesetzt und wird weiterfahren. Für die Politik ist die Stahlindustrie gut als Symbol dafür geeignet, dass der Klima-Umbau wirtschaftsverträglich gelingen kann. Suggeriert wird, bestehende Strukturen bis hin zum einzelnen Stahlwerk ließen sich 1:1 in die neue kohlenstofffreie Zeit übertragen. Mit einer großzügigen Unterstützung aus Steuergeldern lassen sich Konzern- und Gewerkschaftschefs gleichermaßen befrieden. Nebenbei soll für die als zentral angesehene Wasserstoffwirtschaft ein stabiler Abnahmegarant geschaffen werden.
Transformation muss vom Ende her gedacht werden
Die Folgen des anstehenden Umbaus für die hiesigen Wertschöpfungsketten sind in der Diskussion erstaunlich wenig präsent. Industrielle Abnehmer wie Endkunden kommen eher als Parteien vor, die zu ihrem Glück gezwungen werden müssen. Im besten Fall wird vorgerechnet, dass grüner Stahl zwar viel teurer sei als konventionell erzeugter. Dies müsse aber zugunsten des Klimas in Kauf genommen werden und mache bei einem Auto sowieso nur ein paar Hundert Euro aus. Wo genau die zu erwartenden Mehrkosten entlang der Wertschöpfungskette getragen werden sollen, wird schon nicht mehr diskutiert. Dass zahlreiche mittelgroße Zulieferer zerrieben werden könnten zwischen den Herstellern und großen Kunden, die zwar grünen Stahl wollen, deren Zahlungsbereitschaft aber unklar ist – dazu findet sich in den Verlautbarungen wenig bis nichts. Ob der durch grünen Stahl zu erwartende Kostenschub für Verarbeiter mit speziellen Hilfsmaßnahmen abgemildert werden soll oder inwiefern Hersteller die Staatsgelder zum Vorteil ihrer Kunden weitergeben sollen, ist unklar.
Richtigerweise weisen Politiker darauf hin, dass die Stahlerzeugung als Basis von komplexen industriellen Wertschöpfungsketten in der EU unverzichtbar ist. Umgekehrt gilt aber auch: ohne international wettbewerbsfähige Verwenderindustrien hat die hiesige Stahlindustrie keine Zukunft. Stahlverarbeiter wie die Automobilindustrie und ihre Zulieferer oder der Maschinenbau haben etwas, was die hiesige Stahlindustrie schon lange verloren hat: eine starke Position auf globalen Wachstumsmärkten vor allen in Asien. Große Mengen des hier hergestellten Stahls werden nach der Verarbeitung exportiert („indirekter Stahlexport“). Studien kommen zu dem Ergebnis, dass in Deutschland ca. 40% mehr Stahl verarbeitet als im Inland verbraucht wird.
Transformationskonzepte, die ein mögliches „carbon leakage“ in der Stahlverarbeitung nicht bedenken, führen zu einer Erosion des Kundenstamms der europäischen Stahlindustrie und zu einem Verlust von vielen industriellen Arbeitsplätzen. Letzten Endes ist gerade in Deutschland der industrielle Mittelstand in seiner Grundstruktur bedroht. Dies wird sträflich unterschätzt. Erfahrungen deutscher energieintensiver Stahlverarbeiter mit zusätzlichen Kosten aus dem nationalen Emissionshandel unterstreichen dies und könnten nur ein Vorgeschmack auf das sein, was noch kommt.
Zukunftslösungen müssen sich im Wettbewerb behaupten

Neben vielen anderen Faktoren ist eine sichere Versorgung mit Stahl in bester Qualität zu international wettbewerbsfähigen Preisen ein wichtiges Kriterium für Standortentscheidungen von Verarbeitern und für Vergabeentscheidungen von Endkunden, die sich im internationalen Wettbewerb behaupten müssen. Der Versuch, eine überwiegend mit Steuergeldern transformierte EU-Stahlindustrie vor globaler Konkurrenz abzuschotten und die Verarbeiter mit erheblichen Mehrkosten alleine zu lassen, wird nicht zum Erfolg führen. Gerade weil in vielen Branchen die Wachstumsregionen nicht in Europa liegen und Standortentscheidungen global getroffen werden, ist das Risiko von weiteren Produktionsverlagerungen groß. Die Tatsache, dass die Automobilproduktion deutscher Hersteller seit Jahren nur noch im Ausland wächst, spricht für sich. Zulieferer, die den Markt heute häufig noch von Deutschland aus bedienen, werden folgen, wenn sich die Standortbedingungen weiter verschlechtern.
Stahlverwender können nur bis zu einer gewissen Grenze zum Einsatz von europäischem Stahl gezwungen werden. Sie müssen davon überzeugt werden. Und wenn sie den CO2-Abdruck des eingesetzten Stahls verringern wollen, werden sie dafür die im internationalen Vergleich beste Lösung wählen. Das Bild, dass die EU den Umbau massiv vorantreibt, während der Rest der Welt schläft, ist falsch. Mögen auch die jeweiligen Rahmenbedingungen, Minderungsziele und Zeithorizonte unterschiedlich sein – überall stellen sich Stahlhersteller der Aufgabe des Umbaus. Während Nordamerika von einem hohen Produktionsanteil der deutlich weniger klimaschädlichen Elektrostahlwerke profitieren will, werden in Asien vielfach Bündnisse zwischen großen Eisenerzkonzernen und Stahlherstellern geschmiedet. Beträchtliche Investitionen sind bereits angekündigt. Zudem zeichnet sich ein Trend zur Konsolidierung und zu neuen Bündnissen auch über Wertschöpfungsgrenzen hinweg ab. Auch in China ist das Thema auf der politischen Agenda weit nach oben gerückt.
Am Markt ist gleichzeitig zu beobachten, dass Stahlverwender sich ihre eigenen Gedanken darüber machen, auf welchem Weg sie ihren „scope 3“- CO2-Fußabdruck am besten verringern. Sie wollen den Wandel aktiv gestalten. Unternehmen etwa aus der Automobil- oder Konsumgüterindustrie verfolgen ihre eigenen Klimaziele und fordern von ihren Zulieferern schon heute Zusagen über eine deutliche Verringerung des CO2-Ausstoßes bei den eingesetzten Stählen. Gleicht man diese Forderungen mit den veröffentlichten Minderungszielen vieler Stahlhersteller für den Zeitraum bis 2030 ab, bekommt man den Eindruck, dass sich in den kommenden Jahren eher ein Mangel an „grünem“ Stahl einstellen wird als dass dessen Einsatz mit Zwangsquoten vorangetrieben werden müsste.
Öffentliche Förderung muss begrenzt bleiben
Damit werden die Kriterien „Effizienz“ und „Zeit“ über den Erfolg von Dekarbonisierungsstrategien entscheiden. Zwar ist eine öffentliche Förderung der Stahlhersteller angesichts der Größe der Herausforderung vertretbar. Die Erfolgschancen europäischer Erzeuger sind aber umso größer, je mehr die Lösungen der Zukunft unter einem hohen Einsatz eigener Mittel und ohne Abschottung vor Wettbewerb gefunden werden. Unter diesem Gesichtspunkt sollte die öffentliche Förderung der Stahlhersteller in der Höhe begrenzt und auf EU-Ebene koordiniert werden. Es macht wenig Sinn, vergleichbare Technologien mehrfach und an jedem bestehenden Standort zu fördern. Denn nicht jeder der heute großen Stahlstandorte bringt unbedingt die optimalen Bedingungen für den Betrieb von „grünen“ Erzeugungsanlagen mit. Dennoch ist schon jetzt in der EU der Beginn eines nationalen Subventionswettlaufs zu beobachten, der an unselige frühere Zeiten erinnert.
Die Umstellung auf neue Produktionsverfahren sollte zu mindestens 50% aus Eigenmitteln der Hersteller oder mit privatem Fremdkapital finanziert werden. Zu bedenken ist dabei, dass die europäischen Hochöfen im internationalen Vergleich am ältesten sind und zahlreiche Aggregate ohnehin vor der Erneuerung stehen. Ebenso sind die häufig als Zwischenstufe geplanten gasbefeuerten Direktreduktionsanlagen keine neue Technologie mehr.
Wegweisend für private Lösungen mit hohen Zukunftschancen ist der im Rahmen des H2Green Steel-Projekts angekündigte Neubau eines „grünen“ Stahlwerks in Nordschweden, der bei aktivem Mitteleinsatz späterer Kunden privat finanziert und bereits 2024 in Betrieb gehen soll. Die Initiative zeigt, dass Kunden und private Investoren von guten Lösungen überzeugt werden können.
Ob die durch chronische Ertragsschwäche gekennzeichnete Branche die für eine Umstellung nötigen Eigenmittel überhaupt aufbringen kann, soll an dieser Stelle offenbleiben. Wäre dies nicht der Fall, wäre der direkte Einstieg des Staates die ehrlichere, wenn auch keine gute Lösung.
Zu den Autoren: Andreas Schneider ist Inhaber von StahlmarktConsult Andreas Schneider, Martin Kunkel ist Geschäftsführer der Fachvereinigung Kaltwalzwerke e.V.
Foto: StahlmarktConsult, Fachvereinigung Kaltwalzwerke und Fotolia
Der Gastkommentar spiegelt die Meinung des Autors wider, nicht notwendigerweise die der Redaktion von marketSTEEL.
03.08.2021 von unsem Gastkommentator

Russel nabs earnings record, continues tubular drawdown
North American service centre chain Russel Metals hit an earnings record in the second quarter, Kallanish understands.
The company posted a profit of CAD 118 million ($94m) in the second quarter on sales of CAD 1.07 billion. In Q2, Russel earned CAD 5m on sales of CAD 558m.
“Steel prices continued to rise in the 2021 second quarter. Metals service centres experienced an increase in selling price per (short) ton of 53% compared to the 2020 second quarter and 19% compared to the 2021 first quarter,” Russel says. “Steel distributors also experienced an increase in demand and selling price per ton due to low inventory levels in the supply chain and product shortages. Demand in the energy products segments continues to recover, albeit at a slow pace.”
Russel in the process of slashing its exposure to the energy tube market. Last year, it set a goal of reducing cap ex in that sector by CAD 100m by the end of the year.
“The rationale of lowering our exposure to the energy sector was to reduce earnings volatility and enhance our return on capital over the cycle,” the company says. “As of June 30, 2021, inventory at our OCTG and line pipe operations was CAD 143 million which was a reduction of CAD 129 million over the past year, including a CAD 30 million reduction in the second quarter of 2021.”
Additionally, its Canadian energy tube division has been combined with Marubeni-Itochu Tubulars America to form TriMark Tubulars.
Dan Hilliard USA
Outokumpu’s German CR mill idled after flood
Outokumpu’s German cold rolling mill in Dahlerbrück will remain out of operation for several more weeks after it was hit by the heavy rains last month.
“The impact in Outokumpu is limited to our cold rolling mill in Dahlerbrück, which saw water ingress into the operating lines, and the operations remain down temporarily,” Outokumpu says in a statement. “We expect that it will take at least until the end of September to start the production in Dahlerbrück again,” Kallanish is told by a company spokeswoman.
The Dahlerbrück CR mill produces precision strip, employs some 160 people and represents less than 1% of Outokumpu’s total production.
Operations at the group’s service centres and other German sites in Krefeld and Dillenburg were uninterrupted. “While our damage assessment remains ongoing, the recovery of the plant is already well underway. We are transferring quotas to other mills and doing our best to mitigate the impact on customer deliveries,” the company says.
Christian Koehl Germany
Turkish merchant bar demand slows, prices fall
Turkish merchant bar producers have decreased their export quotes due to the further weakening in global demand.
On Friday, Turkish producers’ export offers stood mostly at $735-755/tonne fob Turkey for angles, $745-765/t for IPN-UPN sections, $755-775/t for flat bars, and $745-765/t for IPE sections. However, there are also offers at lower levels, with quotes seen varying depending on producers’ production cost, capacity utilisation level and freight rates.
A Turkish merchant bar re-roller tells Kallanish: “For a shipment to Morocco, I received a freight offer at $70/t today. It used to be $20/t. One of the reasons for the price spread between producers is freight rates. Since there is no indicative price for freight, everyone has a different rate.”
A producer is heard to have offered angles to North Africa at $730-735/t fob. Although bookings are slow, Turkish merchant bar producers concluded sales to the EU, North Africa, West Africa and Latin America last week. However, high freight rates are hindering sales and decreasing offer-order conversion rate.
Another producer said on Friday: “Despite the [summer] holidays, we continue to receive inquiries from the EU. I can even say that European demand is the strongest because demand, in general, has slowed significantly this week compared to last week.”
Prices have also declined in Turkey’s domestic market. A producer in the south is heard offering angles at $700/t ex-works.
Billet, prices, meanwhile, are also decreasing in Turkey. A southern mill has sold billet at $660/t ex-works, VAT excluded. There are offers from other Turkish mills at $675-685/t ex-works.
Burcak Alpman Turkey
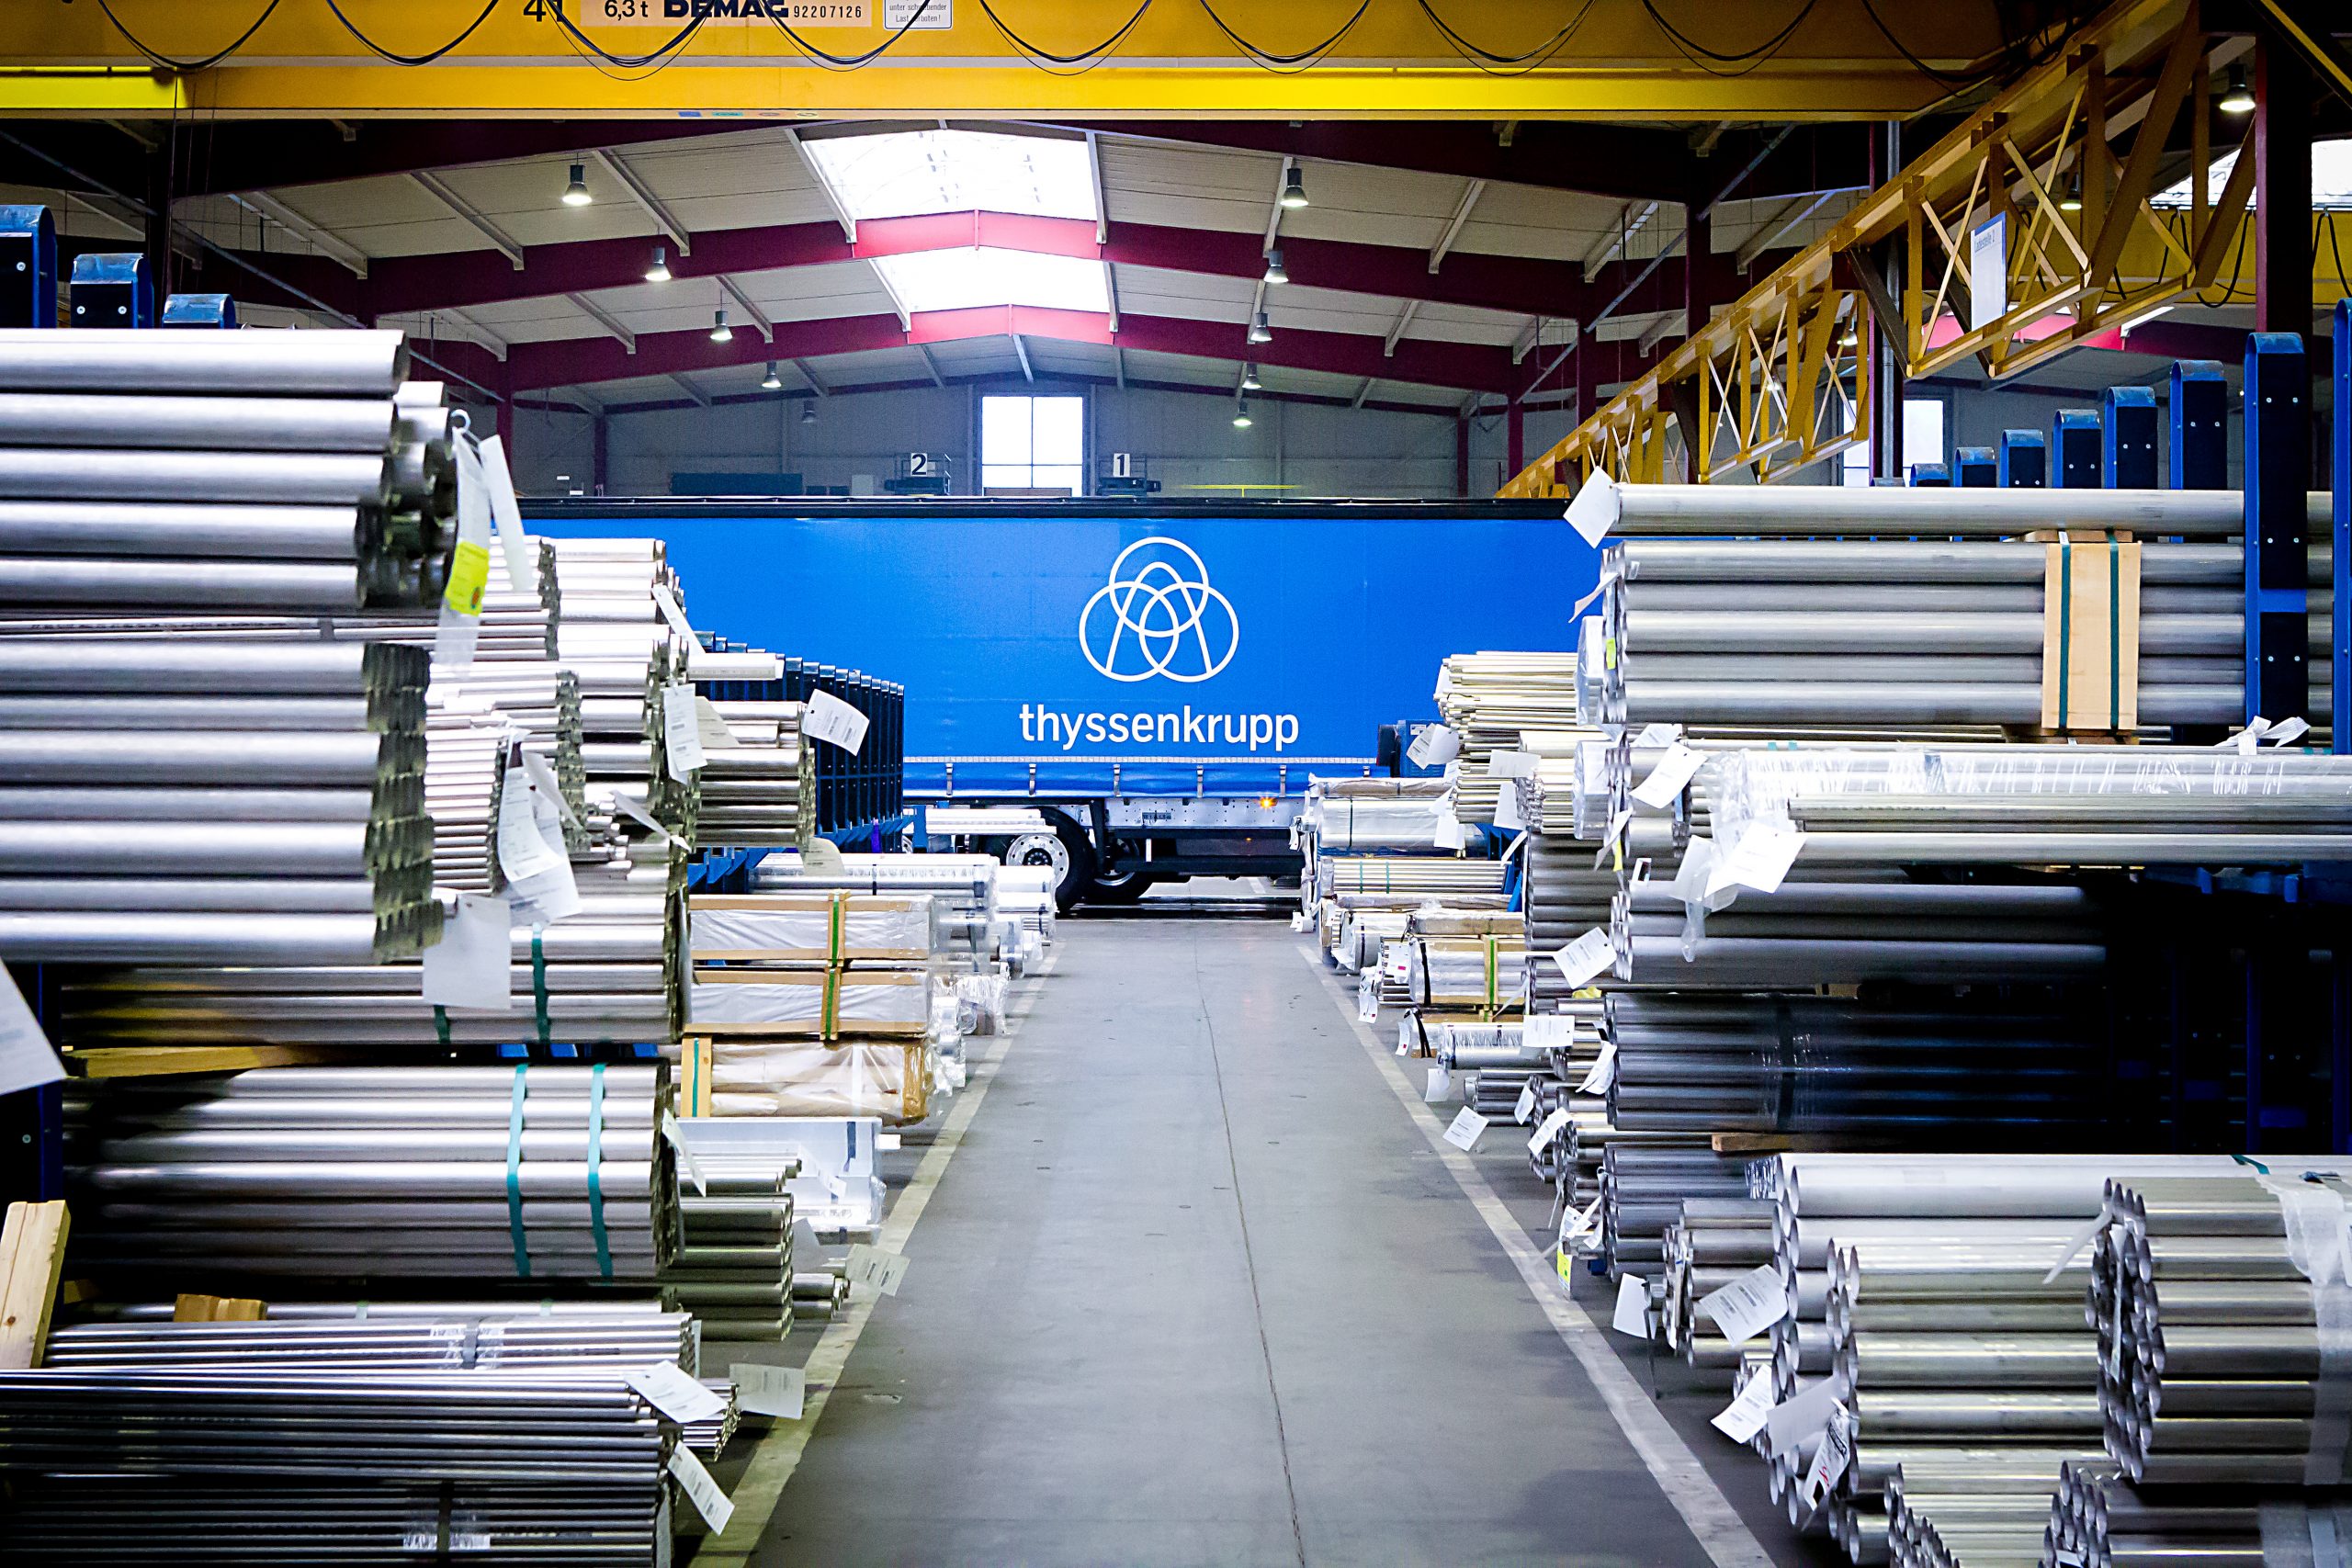
Thyssenkrupp says force majeure lifted for most of its steel sites affected by floods
Thyssenkrupp Steel Europe lifted its force majeure Aug. 6 after the easing of logistics problems caused by floods in July, but kept its declaration at Thyssenkrupp Precision Steel, a company spokesman confirmed to S&P Global Platts.
The transport logistics have “stabilized” now as transport via rail has been reestablished, though not at all sites, the company spokesman said. The Thyssenkrupp Precision Steel site in Hagen-Hohenlimburg is continuing its force majeure as signal boxes of the rail network have not yet been repaired.
Thyssenkrupp declared force majeure July 16 following the intense flooding in Germany’s Rhine-Ruhr region as it was unable to deliver pre-material between the company’s sites. Steel deliveries to customers were also disrupted. Parts of Hagen, where several steel companies are located, were severely affected. Cold-roller Bilstein also declared force majeure July 14.
Thyssenkrupp also had to shut its Schwelgern blast furnace No. 2 for a “brief period” in the beginning of July following a trigger of a safety valve. Thyssenkrupp was unable to give a production loss figure. The major reline of blast furnace No. 1 also started in July.
Sources reported not only steel shipment disruption due to flooding, but also several converter problems at steel producers such as Tata Steel and semis producer HKM. Though isolated incidents, sources suggested they accumulate and intensify the current material tightness in the market that kept steel prices elevated on record highs this year. The daily Platts assessment for hot-rolled coil EXW Ruhr stood at Eur1156/mt on Aug. 6, seeing some downturn during the summer period but up Eur491/mt since the beginning of the year.
Sources said that Tata Steel Netherlands had a converter issue recently that led to a significant number of production volume loss of around 100,000 mt. Tata Steel did not comment on the matter when asked by Platts for verification. A source close to the company told Platts that the loss was not “far off” from the 100,000 mt. Another source close to the company said that it did not affect any customers.
HKM did not respond to Platts’ request for comment.
— Laura Varriale

India’s July steel output rises 4% on month as COVID-19 cases fall
India produced 9.73 million mt of crude steel in July, up 3.9% from June and 11.9% year on year, provisional data from the Joint Plant Committee showed on Aug. 5.
The increases came as the number of COVID-19 cases in India fell to 41,649 at the end of July, from an all-time high of 414,818 cases recorded on May 7, data from the World Health Organization showed.
As a result of the lower confirmed infections, the country’s manufacturing sector rebounded in July as the purchasing managers’ index. as published by IHS Markit, rebounded to 53.1 in July from a 48.1 contraction in June.
Due to the manufacturing rebound, July’s finished steel consumption in the country rose 0.7% from June to settle at 8.25 million mt, which was also 7.3% higher annually.
Future consumption faces market uncertainty, especially as the domestic vehicle industry faces headwinds from higher commodity costs, a semiconductor chip shortage and concerns of a third COVID-19 wave.
Suzuki Maruti said on Aug. 4 that it plans stop production at Suzuki Motor Gujarat on Aug. 7, Aug. 14 and Aug. 21, citing the chip shortage while several production days could see one shift deployed daily instead of two shifts.
Amid the rebound, India’s finished steel exports stood out with 1.51 million mt shipped out in July, a rise of 9.9% year on year and 10.5% from June.
Indian Steel Data (million mt)
Source: Joint Plant Committee
— Clement Choo